Domain betrieblichealtersvorsorgevergleich.de kaufen?
Wir ziehen mit dem Projekt
betrieblichealtersvorsorgevergleich.de um.
Sind Sie am Kauf der Domain
betrieblichealtersvorsorgevergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betrieblichealtersvorsorgevergleich.de kaufen?
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Ist ein Arbeitgeber verpflichtet betriebliche Altersvorsorge anbieten?
Ist ein Arbeitgeber verpflichtet betriebliche Altersvorsorge anzubieten? In Deutschland besteht für Arbeitgeber keine gesetzliche Verpflichtung, eine betriebliche Altersvorsorge anzubieten. Allerdings können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge eine solche Verpflichtung vorsehen. Zudem kann es steuerliche Vorteile für Arbeitgeber geben, die eine betriebliche Altersvorsorge anbieten. Letztendlich liegt es im Ermessen des Arbeitgebers, ob er seinen Mitarbeitern diese zusätzliche Form der Altersvorsorge anbieten möchte. **
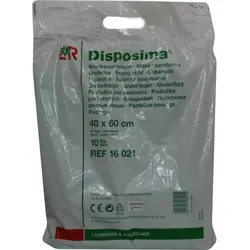

Ähnliche Suchbegriffe für Disposima-Unterl-40x60cm-10
Top-Angebote
Produkte zum Begriff Disposima-Unterl-40x60cm-10:
-
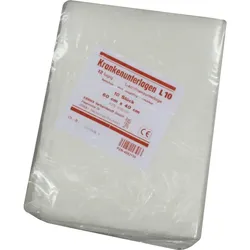
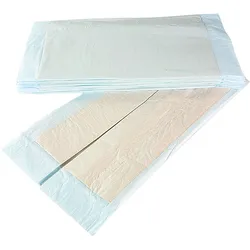
Krankenunterl L10 40x60cm 12Lag. 10 STProdukteigenschaften: Kerma Krankenunterlagen Saug- und Schutzunterlagen Die Unterlagen 12-lagig und 8-lagig bestehen aus drei Komponenten: Aufliegefläche: weiches Hygienevlies, feuchtigkeitsdurchlässig. Saugkörper: hochsaugfähiger, weicher, 10-lagiger bzw. 6-lagiger Verbandzellstoff. Wäscheschutz: dichte, rutschfeste, weiche und undurchlässige Folie. Alle drei Materialien sind beidseitig vernäht und somit fest miteinander verbunden. Krankenunterlagen erleichtern die tägliche Hygiene bettlägeriger Patienten, schützen die Haut vor aggressiver Feuchte und Wundliegen, sind auch ein Schutz für Betttuch und Matratze. Der Lagenzellstoff garantiert ein gleichmäßiges Ableiten der Flüssigkeiten. Indikation: Die Unterlagen werden unter anderem in der Geriatrie und Inkontinentenpflege, bei nässenden Hauterkrankungen, zur Wochenbettversorgung und als Liegenauflage bei Behandlungen im ambulanten und stationären Bereich verwendet (z.B. bei Darmspiegelungen). Quelle: www.kerma.de Stand: 05/20237,91 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Verbandzellstoff Hochgebleicht Chlorfr 40x60cm 10 KGProdukteigenschaften: Fesmed Verbandzellstoff hochgebleicht Anwendung: Verbandzellstoff ist vielseitig einsetzbar im medizinischen Bereich, speziell in der Wundversorgung in Kombination mit anderen Wundversorgungssystemen als kostengünstiges zusätzliches Saug-, Schutz- und Polstermaterial, bei kleinen Verletzungen als Saugpolster und zur "kleinen Desinfektion". Beschreibung: aus hochgebleichten, miteinander verfilzten Zellulosefäserchen mehrere übereinanderliegende gekreppte Einzellagen TCF (total chlorfrei gebleicht), in Anlehnung an die Anforderungen des DAB weich und abriebfest Verpackung: 1000 g - Originalpackungen im Klappenbeutel 5 kg und 10 kg Originalpackungen im Karton, teilweise als Ballen in Folie Quelle: fesmed.de Stand: 12/2024104,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Ist der Arbeitgeber verpflichtet eine betriebliche Altersvorsorge anzubieten?
Ist der Arbeitgeber verpflichtet, eine betriebliche Altersvorsorge anzubieten? Ja, in Deutschland gibt es seit 2002 das Betriebsrentengesetz, welches vorsieht, dass Arbeitgeber ihren Arbeitnehmern die Möglichkeit zur betrieblichen Altersvorsorge bieten müssen. Allerdings gibt es Ausnahmen für Kleinbetriebe mit weniger als 30 Mitarbeitern. Die betriebliche Altersvorsorge ist eine freiwillige Leistung des Arbeitgebers, kann aber steuerliche Vorteile für beide Seiten bieten. Es lohnt sich daher, sich über die Möglichkeiten und Pflichten in Bezug auf die betriebliche Altersvorsorge zu informieren. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Wie können Arbeitgeber und Arbeitnehmer von betrieblicher Altersvorsorge profitieren? Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge?
Arbeitgeber können durch die betriebliche Altersvorsorge ihre Attraktivität als Arbeitgeber steigern und Mitarbeiter langfristig binden. Arbeitnehmer profitieren von einer zusätzlichen Absicherung im Alter und können steuerliche Vorteile wie eine reduzierte Besteuerung der Beiträge und eine steuerfreie Auszahlung im Rentenalter nutzen. **


Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
Wie können Unternehmen die betriebliche Altersvorsorge ihrer Mitarbeiter effektiv und attraktiv gestalten? Welche Vorteile bietet die betriebliche Altersvorsorge sowohl für Arbeitgeber als auch für Arbeitnehmer?
Unternehmen können die betriebliche Altersvorsorge ihrer Mitarbeiter effektiv gestalten, indem sie attraktive Beiträge und Zusatzleistungen anbieten, eine transparente Kommunikation sicherstellen und eine individuelle Beratung ermöglichen. Die betriebliche Altersvorsorge bietet Arbeitgebern Vorteile wie Steuervorteile, Mitarbeiterbindung und ein attraktives Benefit-Paket. Arbeitnehmer profitieren von einer zusätzlichen Altersvorsorge, finanzieller Sicherheit im Alter und einer höheren Rendite durch geringere Kosten. **
Top-Angebote
Produkte zum Begriff Disposima-Unterl-40x60cm-10:
-
Disposima Unterl 40x60cm 10 STProdukteigenschaften: Disposima Krankenunterlagen Eigenschaften: abriebfeste Aufliegefläche saugintensiver Zellstoffkern flüssigkeitsundurchlässige, rutschfeste Unterseite Produktzusammensetzung: Kombination aus abriebfestem Vliesstoff, saugintensiver, ungebleichter Zellstoffwatte und einer rutschfesten Abdeckfolie aus Polyethylen. Quelle: www.lohmann-rauscher.com Stand: 02/202010,04 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Krankenunterl L10 40x60cm 12Lag. 10 STProdukteigenschaften: Kerma Krankenunterlagen Saug- und Schutzunterlagen Die Unterlagen 12-lagig und 8-lagig bestehen aus drei Komponenten: Aufliegefläche: weiches Hygienevlies, feuchtigkeitsdurchlässig. Saugkörper: hochsaugfähiger, weicher, 10-lagiger bzw. 6-lagiger Verbandzellstoff. Wäscheschutz: dichte, rutschfeste, weiche und undurchlässige Folie. Alle drei Materialien sind beidseitig vernäht und somit fest miteinander verbunden. Krankenunterlagen erleichtern die tägliche Hygiene bettlägeriger Patienten, schützen die Haut vor aggressiver Feuchte und Wundliegen, sind auch ein Schutz für Betttuch und Matratze. Der Lagenzellstoff garantiert ein gleichmäßiges Ableiten der Flüssigkeiten. Indikation: Die Unterlagen werden unter anderem in der Geriatrie und Inkontinentenpflege, bei nässenden Hauterkrankungen, zur Wochenbettversorgung und als Liegenauflage bei Behandlungen im ambulanten und stationären Bereich verwendet (z.B. bei Darmspiegelungen). Quelle: www.kerma.de Stand: 05/20237,91 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Ist ein Arbeitgeber verpflichtet betriebliche Altersvorsorge anbieten?
Ist ein Arbeitgeber verpflichtet betriebliche Altersvorsorge anzubieten? In Deutschland besteht für Arbeitgeber keine gesetzliche Verpflichtung, eine betriebliche Altersvorsorge anzubieten. Allerdings können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge eine solche Verpflichtung vorsehen. Zudem kann es steuerliche Vorteile für Arbeitgeber geben, die eine betriebliche Altersvorsorge anbieten. Letztendlich liegt es im Ermessen des Arbeitgebers, ob er seinen Mitarbeitern diese zusätzliche Form der Altersvorsorge anbieten möchte. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Ist der Arbeitgeber verpflichtet eine betriebliche Altersvorsorge anzubieten?
Ist der Arbeitgeber verpflichtet, eine betriebliche Altersvorsorge anzubieten? Ja, in Deutschland gibt es seit 2002 das Betriebsrentengesetz, welches vorsieht, dass Arbeitgeber ihren Arbeitnehmern die Möglichkeit zur betrieblichen Altersvorsorge bieten müssen. Allerdings gibt es Ausnahmen für Kleinbetriebe mit weniger als 30 Mitarbeitern. Die betriebliche Altersvorsorge ist eine freiwillige Leistung des Arbeitgebers, kann aber steuerliche Vorteile für beide Seiten bieten. Es lohnt sich daher, sich über die Möglichkeiten und Pflichten in Bezug auf die betriebliche Altersvorsorge zu informieren. **
Ähnliche Suchbegriffe für Disposima-Unterl-40x60cm-10
-
Verbandzellstoff Hochgebleicht Chlorfr 40x60cm 10 KGProdukteigenschaften: Fesmed Verbandzellstoff hochgebleicht Anwendung: Verbandzellstoff ist vielseitig einsetzbar im medizinischen Bereich, speziell in der Wundversorgung in Kombination mit anderen Wundversorgungssystemen als kostengünstiges zusätzliches Saug-, Schutz- und Polstermaterial, bei kleinen Verletzungen als Saugpolster und zur "kleinen Desinfektion". Beschreibung: aus hochgebleichten, miteinander verfilzten Zellulosefäserchen mehrere übereinanderliegende gekreppte Einzellagen TCF (total chlorfrei gebleicht), in Anlehnung an die Anforderungen des DAB weich und abriebfest Verpackung: 1000 g - Originalpackungen im Klappenbeutel 5 kg und 10 kg Originalpackungen im Karton, teilweise als Ballen in Folie Quelle: fesmed.de Stand: 12/2024104,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weimeier, Franz: Nur noch 10 Jahre ... bis zur RenteNur noch 10 Jahre ... bis zur Rente , Über Handwerker hört man viel Negatives - sie sind teuer, unpünktlich und machen viel Dreck. Für die Sicht der Handwerker interessiert sich dabei niemand ... Der Heizungskundendiensttechniker Franz Weimeier öffnet dem Leser sein Tagebuch aus dem Jahr 2023. Er arbeitet in einem kleinen Heizungsbetrieb in Bayern und schildert seine Erfahrungen und die seiner Kollegen mit der Kundschaft. Er beobachtet äußerst genau und schildert seine Betrachtungen sehr menschlich und humorvoll. Die Frage, ob die Rente mit 69 im Handwerk sinnvoll ist, zieht sich wie ein roter Faden durch das Jahr - für Franz Weimeier und seine Kollegen ist die Antwort klar ... , Kühlerkomponenten > Elektro- & Hybridautoteile , Erscheinungsjahr: 20240819, Produktform: Kartoniert, Autoren: Weimeier, Franz, Seitenzahl/Blattzahl: 292, Keyword: Handwerk; Heizung; Tagebuch, Fachschema: Erinnerung~Lebenserinnerung~Memoiren, Fachkategorie: Biografien: Wirtschaft und Industrie, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 209, Breite: 139, Höhe: 20, Gewicht: 402, Produktform: Kartoniert, Genre: Belletristik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Wie können Arbeitgeber und Arbeitnehmer von betrieblicher Altersvorsorge profitieren? Welche steuerlichen Vorteile bietet die betriebliche Altersvorsorge?
Arbeitgeber können durch die betriebliche Altersvorsorge ihre Attraktivität als Arbeitgeber steigern und Mitarbeiter langfristig binden. Arbeitnehmer profitieren von einer zusätzlichen Absicherung im Alter und können steuerliche Vorteile wie eine reduzierte Besteuerung der Beiträge und eine steuerfreie Auszahlung im Rentenalter nutzen. **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Wie können Unternehmen die betriebliche Altersvorsorge ihrer Mitarbeiter effektiv und attraktiv gestalten? Welche Vorteile bietet die betriebliche Altersvorsorge sowohl für Arbeitgeber als auch für Arbeitnehmer?
Unternehmen können die betriebliche Altersvorsorge ihrer Mitarbeiter effektiv gestalten, indem sie attraktive Beiträge und Zusatzleistungen anbieten, eine transparente Kommunikation sicherstellen und eine individuelle Beratung ermöglichen. Die betriebliche Altersvorsorge bietet Arbeitgebern Vorteile wie Steuervorteile, Mitarbeiterbindung und ein attraktives Benefit-Paket. Arbeitnehmer profitieren von einer zusätzlichen Altersvorsorge, finanzieller Sicherheit im Alter und einer höheren Rendite durch geringere Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.