Domain betrieblichealtersvorsorgevergleich.de kaufen?
Wir ziehen mit dem Projekt
betrieblichealtersvorsorgevergleich.de um.
Sind Sie am Kauf der Domain
betrieblichealtersvorsorgevergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betrieblichealtersvorsorgevergleich.de kaufen?
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Ist ein Arbeitgeber verpflichtet betriebliche Altersvorsorge anbieten?
Ist ein Arbeitgeber verpflichtet betriebliche Altersvorsorge anzubieten? In Deutschland besteht für Arbeitgeber keine gesetzliche Verpflichtung, eine betriebliche Altersvorsorge anzubieten. Allerdings können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge eine solche Verpflichtung vorsehen. Zudem kann es steuerliche Vorteile für Arbeitgeber geben, die eine betriebliche Altersvorsorge anbieten. Letztendlich liegt es im Ermessen des Arbeitgebers, ob er seinen Mitarbeitern diese zusätzliche Form der Altersvorsorge anbieten möchte. **


Ähnliche Suchbegriffe für Ich
Top-Angebote
Produkte zum Begriff Ich:
-
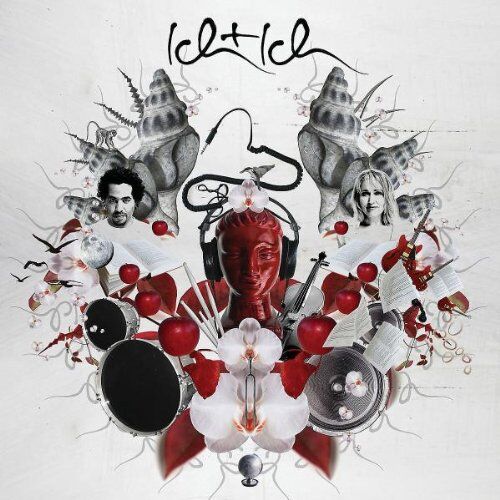
Ich+Ich - Ich+Ich (Ltd.Pur Edt.) - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : Polydor (Universal), Publisher : Polydor (Universal), NumberOfDiscs : 1, Format : Limited Edition, medium : Audio CD, releaseDate : 2005-11-18, artists : Ich+Ich1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Habe ich eine betriebliche Altersvorsorge?
Um herauszufinden, ob du eine betriebliche Altersvorsorge hast, solltest du zuerst in deinem Arbeitsvertrag nachsehen. Dort sollte vermerkt sein, ob dein Arbeitgeber eine betriebliche Altersvorsorge für dich eingerichtet hat. Falls du unsicher bist, kannst du auch direkt bei deinem Personal- oder HR-Abteilung nachfragen. Es ist wichtig zu wissen, ob du von diesem zusätzlichen Vorsorgeangebot profitierst, da es deine finanzielle Absicherung im Alter verbessern kann. Solltest du tatsächlich eine betriebliche Altersvorsorge haben, informiere dich über die genauen Konditionen und Leistungen, um bestmöglich von diesem Angebot zu profitieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Ist der Arbeitgeber verpflichtet eine betriebliche Altersvorsorge anzubieten?
Ist der Arbeitgeber verpflichtet, eine betriebliche Altersvorsorge anzubieten? Ja, in Deutschland gibt es seit 2002 das Betriebsrentengesetz, welches vorsieht, dass Arbeitgeber ihren Arbeitnehmern die Möglichkeit zur betrieblichen Altersvorsorge bieten müssen. Allerdings gibt es Ausnahmen für Kleinbetriebe mit weniger als 30 Mitarbeitern. Die betriebliche Altersvorsorge ist eine freiwillige Leistung des Arbeitgebers, kann aber steuerliche Vorteile für beide Seiten bieten. Es lohnt sich daher, sich über die Möglichkeiten und Pflichten in Bezug auf die betriebliche Altersvorsorge zu informieren. **
-
Kann ich meine betriebliche Altersvorsorge kündigen?
Kann ich meine betriebliche Altersvorsorge kündigen? In der Regel ist es möglich, eine betriebliche Altersvorsorge vorzeitig zu kündigen, jedoch können dabei finanzielle Nachteile entstehen. Es ist ratsam, sich vor einer Kündigung über die genauen Bedingungen und Konsequenzen zu informieren, da diese je nach Vertrag und Anbieter variieren können. Es kann sinnvoll sein, alternative Optionen wie die Beitragsfreistellung oder den Verkauf der Police in Betracht zu ziehen, um Verluste zu minimieren. Es empfiehlt sich, vor einer Kündigung mit einem Finanzberater oder Versicherungsexperten zu sprechen, um die beste Lösung für die individuelle Situation zu finden. **


Wie kann ich eine betriebliche Altersvorsorge kündigen?
Um eine betriebliche Altersvorsorge zu kündigen, solltest du dich zuerst an deinen Arbeitgeber oder die zuständige Personalabteilung wenden. Dort kannst du Informationen über die Kündigungsmodalitäten und Fristen erhalten. In der Regel ist eine schriftliche Kündigung erforderlich, die du an die Versicherungsgesellschaft senden musst. Es ist wichtig, alle Vertragsdetails zu überprüfen, um sicherzustellen, dass du keine finanziellen Nachteile erleidest. Es kann auch sinnvoll sein, vor der Kündigung mit einem unabhängigen Finanzberater zu sprechen, um die Auswirkungen auf deine Altersvorsorge zu verstehen. **
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
Top-Angebote
Produkte zum Begriff Ich:
-
Ich+Ich - Ich+Ich (Ltd.Deluxe Edt.) - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : Polydor (Universal), Publisher : Polydor (Universal), NumberOfDiscs : 2, Format : Doppel-CD, medium : Audio CD, releaseDate : 2005-12-02, artists : Ich+Ich3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ich+Ich - Ich+Ich (Erweitertes Tracklisting) - Preis vom 10.11.2026 04:01:15 hBrand : Ich+Ich, Binding : Audio CD, Label : Polydor (Universal), Publisher : Polydor (Universal), NumberOfDiscs : 1, Feature : Record Label : Polydor, medium : Audio CD, publicationDate : 2005-01-01, releaseDate : 2005-12-02, artists : Ich+Ich2,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ich+Ich - Ich+Ich (Ltd.Pur Edt.) - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : Polydor (Universal), Publisher : Polydor (Universal), NumberOfDiscs : 1, Format : Limited Edition, medium : Audio CD, releaseDate : 2005-11-18, artists : Ich+Ich1,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Ist ein Arbeitgeber verpflichtet betriebliche Altersvorsorge anbieten?
Ist ein Arbeitgeber verpflichtet betriebliche Altersvorsorge anzubieten? In Deutschland besteht für Arbeitgeber keine gesetzliche Verpflichtung, eine betriebliche Altersvorsorge anzubieten. Allerdings können Tarifverträge, Betriebsvereinbarungen oder individuelle Arbeitsverträge eine solche Verpflichtung vorsehen. Zudem kann es steuerliche Vorteile für Arbeitgeber geben, die eine betriebliche Altersvorsorge anbieten. Letztendlich liegt es im Ermessen des Arbeitgebers, ob er seinen Mitarbeitern diese zusätzliche Form der Altersvorsorge anbieten möchte. **
-
Habe ich eine betriebliche Altersvorsorge?
Um herauszufinden, ob du eine betriebliche Altersvorsorge hast, solltest du zuerst in deinem Arbeitsvertrag nachsehen. Dort sollte vermerkt sein, ob dein Arbeitgeber eine betriebliche Altersvorsorge für dich eingerichtet hat. Falls du unsicher bist, kannst du auch direkt bei deinem Personal- oder HR-Abteilung nachfragen. Es ist wichtig zu wissen, ob du von diesem zusätzlichen Vorsorgeangebot profitierst, da es deine finanzielle Absicherung im Alter verbessern kann. Solltest du tatsächlich eine betriebliche Altersvorsorge haben, informiere dich über die genauen Konditionen und Leistungen, um bestmöglich von diesem Angebot zu profitieren. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Ich
-
Ist der Arbeitgeber verpflichtet eine betriebliche Altersvorsorge anzubieten?
Ist der Arbeitgeber verpflichtet, eine betriebliche Altersvorsorge anzubieten? Ja, in Deutschland gibt es seit 2002 das Betriebsrentengesetz, welches vorsieht, dass Arbeitgeber ihren Arbeitnehmern die Möglichkeit zur betrieblichen Altersvorsorge bieten müssen. Allerdings gibt es Ausnahmen für Kleinbetriebe mit weniger als 30 Mitarbeitern. Die betriebliche Altersvorsorge ist eine freiwillige Leistung des Arbeitgebers, kann aber steuerliche Vorteile für beide Seiten bieten. Es lohnt sich daher, sich über die Möglichkeiten und Pflichten in Bezug auf die betriebliche Altersvorsorge zu informieren. **
-
Kann ich meine betriebliche Altersvorsorge kündigen?
Kann ich meine betriebliche Altersvorsorge kündigen? In der Regel ist es möglich, eine betriebliche Altersvorsorge vorzeitig zu kündigen, jedoch können dabei finanzielle Nachteile entstehen. Es ist ratsam, sich vor einer Kündigung über die genauen Bedingungen und Konsequenzen zu informieren, da diese je nach Vertrag und Anbieter variieren können. Es kann sinnvoll sein, alternative Optionen wie die Beitragsfreistellung oder den Verkauf der Police in Betracht zu ziehen, um Verluste zu minimieren. Es empfiehlt sich, vor einer Kündigung mit einem Finanzberater oder Versicherungsexperten zu sprechen, um die beste Lösung für die individuelle Situation zu finden. **
-
Wie kann ich eine betriebliche Altersvorsorge kündigen?
Um eine betriebliche Altersvorsorge zu kündigen, solltest du dich zuerst an deinen Arbeitgeber oder die zuständige Personalabteilung wenden. Dort kannst du Informationen über die Kündigungsmodalitäten und Fristen erhalten. In der Regel ist eine schriftliche Kündigung erforderlich, die du an die Versicherungsgesellschaft senden musst. Es ist wichtig, alle Vertragsdetails zu überprüfen, um sicherzustellen, dass du keine finanziellen Nachteile erleidest. Es kann auch sinnvoll sein, vor der Kündigung mit einem unabhängigen Finanzberater zu sprechen, um die Auswirkungen auf deine Altersvorsorge zu verstehen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.